
Finanças
A Racionalidade Matemática Versus a Cautela
Por que a matemática nem sempre é a melhor resposta na hora de decidir entre quitar dívidas ou manter sua reserva financeira

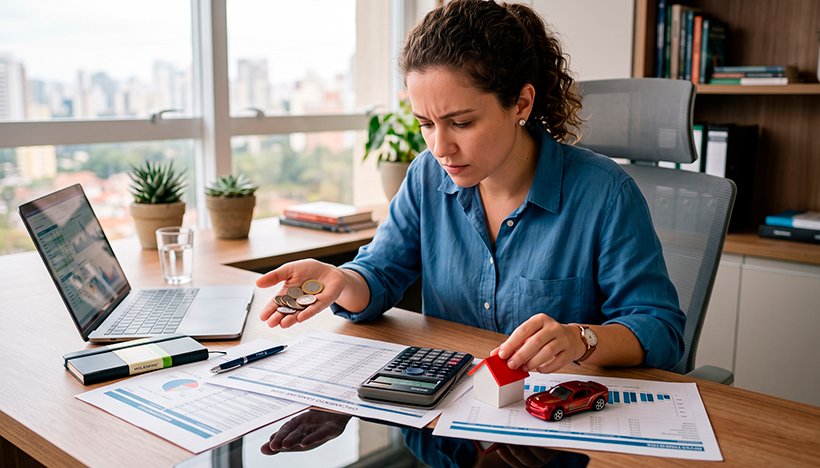
Quitar um financiamento ou deixar o dinheiro da sua reserva aplicado? À primeira vista a resposta é simples e sempre indicada pelos educadores financeiros de plantão: “Quite a dívida”.
Matematicamente a resposta é fundamentada na simples comparação das taxas de juros envolvidas na aplicação e no financiamento, e, obviamente as do financiamento são, na esmagadora maioria das vezes, maiores do que as que conseguimos de rendimento na aplicação. Trata-se do conhecido “custo de oportunidade”, quando o ato de deixar de fazer algo ocasiona a perda de uma vantagem financeira, caso você tivesse feito esse algo.
Mas eu incluo nessa equação um outro custo, o da incerteza. Caso eu quite um financiamento porque o recurso que tenho na minha reserva rende uma taxa de juros menor do que o custo dele, poderei ficar vulnerável para outras situações que podem se apresentar.
Digamos que eu sofra um acidente e tenha que desembolsar recursos de que não disponho mais, pois quitei o financiamento. Certamente terei que recorrer a empréstimos que terão taxas elevadas, ou seja, o componente “incerteza” se tornou realidade, e o ganho obtido na antecipação não compensou o custo que terei agora.
Em uma outra situação, aquela oportunidade de negócio da china que você sempre sonhou apareceu, só que agora você não tem mais o dinheiro para aproveitá-lo, pois usou para quitar seu financiamento.
Administrar a vida financeira envolve escolhas e tomadas de decisão que não se resumem a comparar apenas duas variáveis (custo de uma e custo da outra). A realidade de cada um envolve diversos fatores que precisam ser analisados em conjunto, ou seja, o que serve para mim pode não servir para você. Pense nisso antes de seguir o primeiro conselho que ouvir de um educador financeiro.





Depoimento TV Vanguarda | Consórcio de Imóveis Registra Alta de 32,8 %

Consórcio, Financiamento ou Cartão? Veja o segredo que blinda seu bolso | Dinheiro TMC – 12/09/2026

Entrevista AutoEsporte | Consórcio de carros volta ao radar dos consumidores
